Mitarbeiterverpflegung steuerfrei
Steuerfreier Essenszuschuss: smartes Benefit-Tool für Arbeitgeber.
Mit YummyCash setzen Arbeitgeber den Essenszuschuss digital und gesetzeskonform um – für mehr Motivation, weniger Lohnnebenkosten und begeisterte Teams.
Infos anfragenWarum YummyCash?
Essenszuschüsse vom Arbeitgeber – automatisiert, effizient und steuerlich optimiert
Automatisierte Belegprüfung
Sparen Sie Zeit und reduzieren Sie Fehler – dank automatischer Validierung.
Exportdatei für Lohnabrechnung
Einfacher Export für Ihre Essenszuschuss Lohnabrechnung – kompatibel mit DATEV.
Homeoffice-tauglich
Nutzen Sie Essenszuschüsse auch im Homeoffice – ganz ohne Zusatzregeln.
Einfach für Mitarbeitende
Belege direkt über das Mitarbeiter-Portal hochladen – KI übernimmt die Prüfung.
Zentrale Verwaltung
Belegübersicht und Zuschussverwaltung in einem Dashboard.
Transparente Abrechnung
Alle Zuschüsse im Überblick – verständlich und geordnet.
Essenszuschuss Arbeitgeber Beispiele
Wie funktioniert Essenszuschuss 2026?
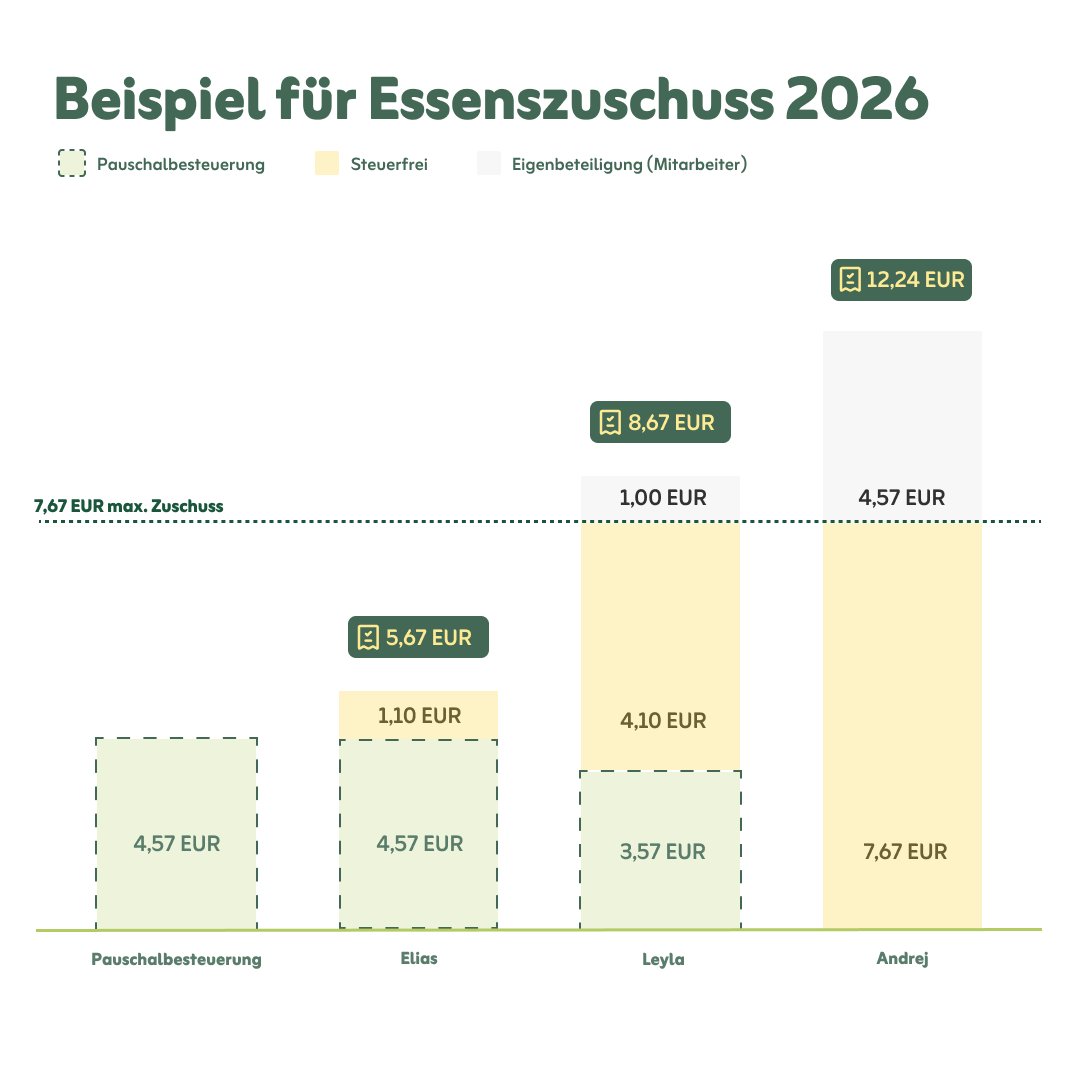
Um zu zeigen, wie sich der Essenszuschuss in der Praxis auswirkt, haben wir drei typische Beispiele vorbereitet. Grundlage ist der maximale steuerlich begünstigte Zuschuss von 7,67 € pro Arbeitstag. Der amtliche Sachbezugswert für ein Mittagessen beträgt 4,57 €.
Beispiel 1: Elias
Mahlzeitenpreis: 5,67 €
Eigenbeteiligung: 0,- €
Pauschal versteuerter Anteil: 4,57 €
Steuerfreier Zuschuss: 1,10 €
Elias zahlt für seine Mahlzeit einen Preis von 5,67 € und liegt somit unter dem täglichen maximalen Zuschuss von 7,67 € (keine Eigenbeteiligung). Der Arbeitgeber muss davon 4,57 € mit 25% pauschal versteuern, der verbleibende Zuschuss bleibt steuerfrei.
Beispiel 2: Leyla
Mahlzeitenpreis: 8,67 €
Eigenbeteiligung: 1,00 €
Pauschal versteuerter Anteil: 3,57 €
Steuerfreier Zuschuss: 4,10 €
Arbeitnehmerin Leyla zahlt für ihre Mahlzeit 8,67 € und leistet eine Eigenbeteiligung von 1,00 €. Durch die Eigenbeteiligung wird der pauschal zu versteuernde Anteil in diesem Fall um 1,00 € gemindert. Somit ist der verbleibende Zuschuss (4,10 €) steuerfrei.
Beispiel 3: Andrej
Mahlzeitenpreis: 12,24 €
Eigenanteil: 4,57 €
Pauschal versteuerter Anteil: 0,- €
Steuerfreier Zuschuss: 7,67 €
Andrej zahlt für seine Mahlzeit 12,24 € und leistet eine Eigenbeteiligung in Höhe von 4,57 €. Durch die Eigenbeteiligung wird der pauschal zu versteuernde Anteil gemindert. Somit ist der maximale Zuschuss von 7,67 € steuerfrei.
Fragen & Antworten
Sie haben Fragen? Hier finden Sie kompakte Antworten auf alles, was Sie vor dem Start wissen möchten.